最近、若い先生方から投資の話を聞く機会が増えました。研修医向けに「便秘薬の使い分け」をレクチャーした後、「次は何を聞きたい?」と尋ねたら、冗談交じりに「投資信託!」という声が上がったこともあります。
医師としてのキャリアを積みながら、自分の資産も育てたい。そんな先生に知ってほしいのが、NISAを使った投資信託の積立です。自動積立なら日々の売買に時間をかけず、長期・積立・分散投資に取り組めます。仕組みから口座開設まで、最初に知っておきたいことに絞って解説します。
① 投資信託とは?企業の株などをまとめた「詰め合わせ」
投資信託は、多くの投資家から集めたお金を、運用会社が株式や債券などに投資する金融商品です。株式型なら、さまざまな企業の株が入った「詰め合わせパック」をイメージすると分かりやすいでしょう。
投資先は商品によって異なります。例えばS&P500連動型は米国の主要企業に、全世界株式型は世界各国の企業に分散投資します。
- 少額で始めやすい:SBI証券・楽天証券では100円からの投信積立に対応。
- 分散しやすい:幅広い企業に投資する商品なら、1社への集中を避けられる。
- 続けやすい:毎月の自動積立を設定でき、個別銘柄を選ぶ手間も少ない。
ただし、元本保証はありません。分散しても市場全体が下がれば損失が出ます。海外資産に投資する商品には為替変動の影響もあり、保有中は信託報酬などの費用がかかります。
② NISAとは?投資の利益が非課税になる制度
投資信託が「商品」なら、NISAはその商品を入れる「非課税の箱」です。通常、投資信託の売却益などには20.315%の税金がかかりますが、NISA口座で対象商品を購入すれば、日本でかかる税金が非課税になります。
例えば10万円の売却益なら、課税口座の手取り利益は約8万円、NISAなら10万円です。税金がかからないのは投資額そのものではなく、利益という点を押さえておきましょう。
- つみたて投資枠は年間120万円。月5万円なら年間60万円。
- 非課税保有限度額は成長投資枠と合わせて取得額ベースで1,800万円。
- 非課税保有期間は無期限。
NISAでも元本割れはあり、損失を課税口座の利益と相殺する「損益通算」はできません。制度の詳細は金融庁のNISA特設サイトで確認できます。
③ 月5万円を20年間積み立てたら?
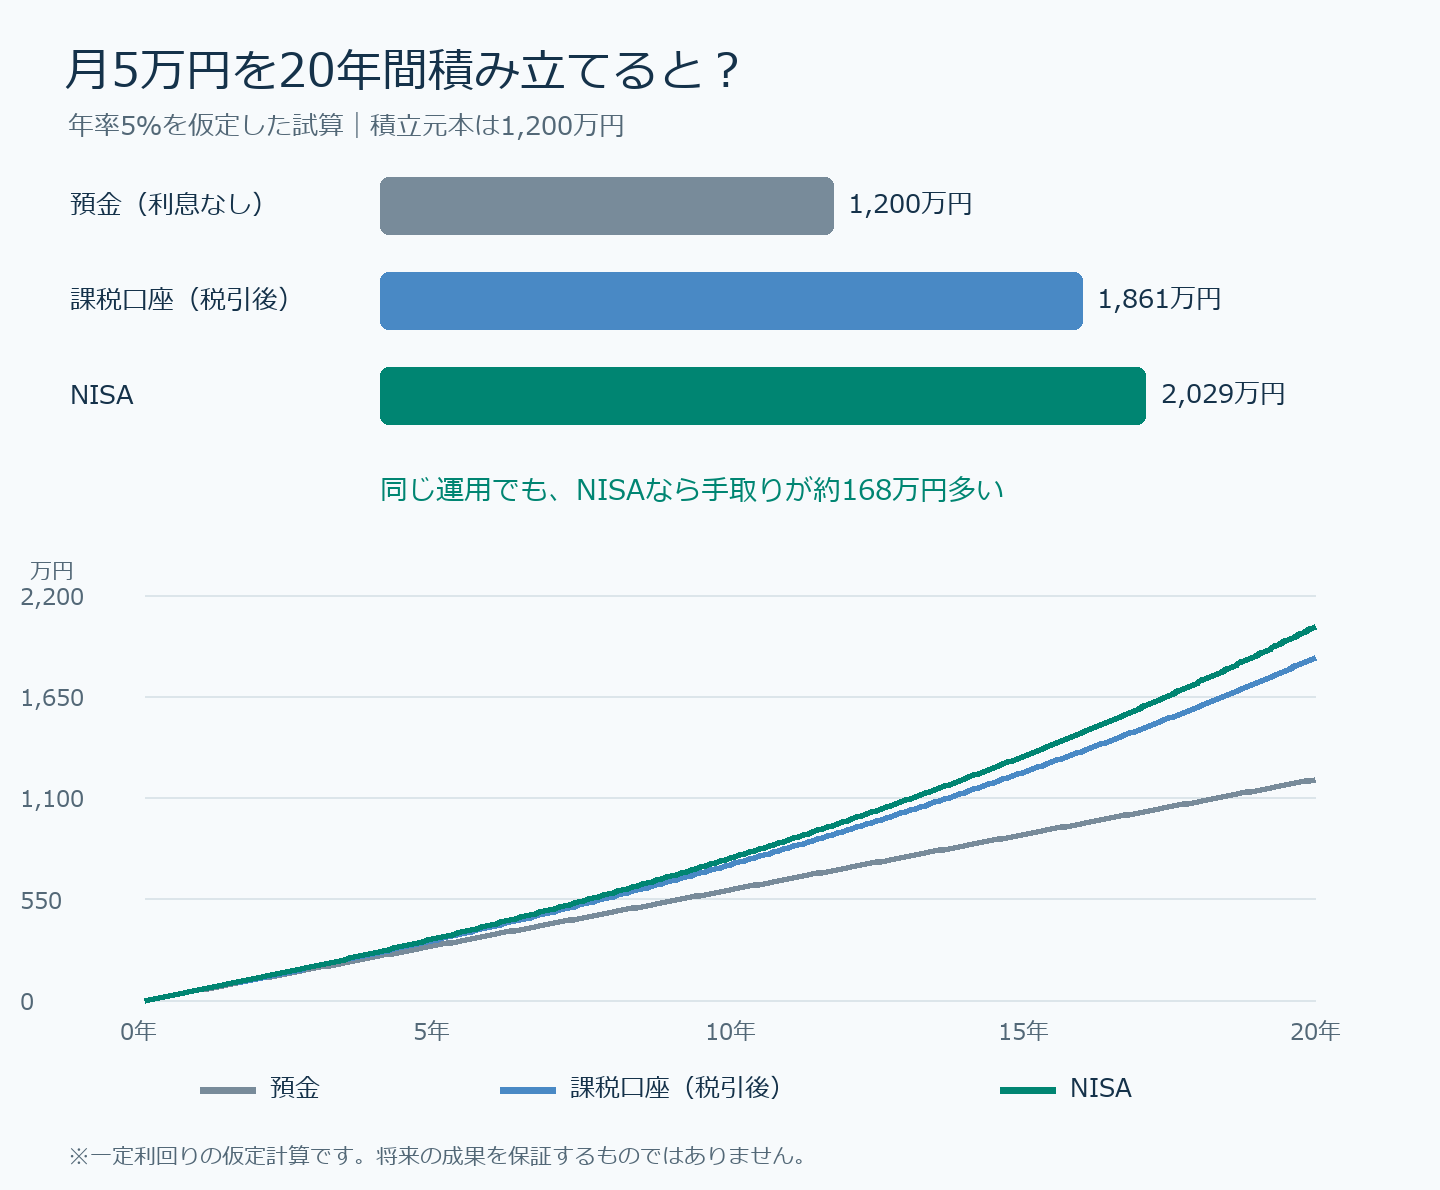
毎月5万円を20年間積み立て、年率5%で運用できたと仮定して比較しました。S&P500などの将来の利回りを予測した数字ではありません。
| 20年後の比較 | 手取り資産 |
|---|---|
| 預金(利息を考慮しない) | 1,200万円 |
| 課税口座で積立投資 | 約1,861万円 |
| NISAで積立投資 | 約2,029万円 |
積立元本は1,200万円、運用益は約829万円。課税口座と比べた税負担の差は約168万円になります。
試算条件:毎月末に5万円を積立。実効年率5%を月率(1.05の12乗根−1)に換算し、収益を再投資。課税口座は各時点で全額売却し、利益に一律20.315%課税する簡略計算です。将来の税制変更、途中の分配金、手数料、物価上昇は考慮していません。実際の価格は上下し、このグラフのように一定の割合では増えません。
④ SBI証券・楽天証券、どちらがおすすめ?
どちらもNISAの投信積立に対応する有力な選択肢です。最初は普段使っているカードやポイントとの相性で選ぶと分かりやすいでしょう。
| 比較項目 | SBI証券 | 楽天証券 |
|---|---|---|
| 相性がよいサービス | 三井住友カード・Vポイント | 楽天カード・楽天銀行 |
| 投信積立 | 100円から | 100円から |
| クレカ積立のポイント | 対象カードでVポイント | 楽天カードで楽天ポイント |
| 選ぶ際の確認点 | カードの種類・年間利用額などの条件 | カードの種類・積立銘柄による還元率 |
SBI証券:三井住友カードを使っている先生に
三井住友カードで投信積立をすると、条件に応じてVポイントが貯まります。ただし、カードの種類や年間利用額などで還元率が変わり、条件によってはポイントが付かない場合もあります。積立額は年間カード利用額の条件判定に含まれないため、公式のポイント条件を確認しましょう。
楽天証券:楽天カード・楽天銀行を使っている先生に
楽天カードでの積立や、楽天銀行との連携サービス「マネーブリッジ」を利用できるのが魅力です。いつも使うサービスとまとめたい先生に向いています。
例えば、通常の楽天カードで還元率0.5%の対象銘柄を月5万円積み立てると、月250ポイント、年3,000ポイントの計算です。還元率はカード・銘柄で変わるため、公式のクレカ積立条件を確認してください。
ポイント条件は変更されることがあります。ポイントのために支出や積立額を増やす必要はありません。
⑤ 口座開設から積立設定までの5ステップ
- 総合口座の開設を申し込む。すでに口座があれば、NISAの申込状況を確認。
- NISA口座も申し込む。他社のNISAを使っている場合は金融機関変更の手続きを確認。
- 本人確認・マイナンバー確認を行う。指定の書類を用意。
- 口座開設・NISAの確認完了後、対象の投資信託を選ぶ。投資先と信託報酬などの費用をチェック。
- 「NISA・つみたて投資枠」で積立設定。金額と決済方法を指定し、初回の買付予定を確認。
クレカ積立なら対象カードの登録も必要です。NISAで新たに投資できる金融機関は1年につき1社。つみたて投資枠と成長投資枠を別々の証券会社で使うことはできません。
まとめ|まずは無理なく続けられる金額から
忙しい若手医師にとって、自動積立は診療や勉強の時間を確保しながら資産形成に取り組む方法の一つです。大切なのは、NISAを使うことに加えて、長期・積立・分散を意識し、無理のない金額で続けることです。
月5万円はあくまで一例。生活費や急な出費、近い将来の引っ越し・学会参加などに使うお金は預金で確保し、当面使わないお金で始めましょう。最初の設定後も、ときどき家計と積立額を見直せば十分です。
本記事は一般的な情報提供を目的としています。投資信託には元本割れのリスクがあり、購入前に目論見書で投資先・費用・リスクをご確認ください。